Lorsqu’une start-up technologique prépare une levée de fonds, la propriété intellectuelle est encore souvent traitée comme un chapitre spécialisé du dossier : quelques brevets à mentionner dans le pitch deck, une slide sur les barrières à l’entrée, éventuellement un tableau récapitulatif préparé pour la data room. C’est une vision un peu courte du sujet. Dans un marché français du capital-risque où les montants investis remontent mais se concentrent sur moins d’opérations, la propriété intellectuelle n’est pas seulement regardée comme un ensemble de titres juridiques. Elle devient un élément permettant d’apprécier la solidité de l’entreprise, la maîtrise de sa technologie et la cohérence de sa stratégie. Au premier semestre 2026, 280 levées ont ainsi été recensées en France, soit 10 % de moins qu’un an auparavant, mais pour 4,6 milliards d’euros levés, en hausse de 65 %. Le ticket moyen dépasse 16 millions d’euros. Dans ce contexte plus sélectif, avoir déposé des brevets peut aider. Mais ce n’est certainement pas le nombre de brevets affiché qui fait, à lui seul, la qualité d’un dossier.
- Dans cet article
- I. Brevets et financement : une relation qui existe, mais qu’il faut interpréter avec prudence
- II. Ce que la due diligence cherche réellement à vérifier
- III. Pour une deeptech issue d’un laboratoire, la copropriété n’est pas nécessairement un problème
- IV. La PI ne se résume d’ailleurs pas aux brevets
- V. Préparer la propriété intellectuelle avant de préparer la data room
- VI. Ce qu’il faut retenir
- VII. Ressources
Cet article est en partie inspiré d’un webinaire de France Innovation auquel j’ai assisté le 2 octobre 2026, consacré aux liens entre levées de fonds et propriété intellectuelle, avec Nicolas Hautier et Jean-Pascal Decobert, du cabinet Hautier IP. .
Brevets et financement : une relation qui existe, mais qu’il faut interpréter avec prudence
Les chiffres présentés pendant le webinaire sont assez frappants. Corrélation n’est pas causalité mais une étude récente de l’INPI portant sur 2 837 start-up greentech françaises montre que celles qui détiennent au moins une famille de brevets ont levé en médiane 4,65 millions d’euros, contre 2,72 millions pour les autres, soit 71 % de plus. Elles accèdent également au financement 1,7 fois plus souvent. Pour les levées de série C, l’écart de montant atteint un facteur 2,7.
Hautier IP a également croisé des données de levées de fonds et de brevets dans plusieurs domaines technologiques. Dans l’hydrogène, la photonique ou les semi-conducteurs, la part des capitaux levés paraît souvent assez liée à la part de l’activité brevet détenue par les entreprises étudiées. Les intervenants ont cependant pris soin de rappeler une limite essentielle : ces observations montrent des corrélations, pas une relation simple de cause à effet. Les données brevets elles-mêmes sont incomplètes, notamment parce qu’une demande n’est généralement publiée qu’après dix-huit mois et parce que certains titres sont détenus par un laboratoire, un fondateur ou une autre structure. La nuance est importante. On pourrait facilement en tirer une règle absurde : pour lever davantage, il suffirait de déposer davantage de brevets.
La recherche académique offre une lecture plus intéressante. Annamaria Conti, Jerry Thursby et Marie Thursby ont montré que les brevets peuvent contribuer à réduire l’asymétrie d’information entre les fondateurs d’une jeune entreprise technologique et des investisseurs qui, par définition, connaissent moins bien la technologie qu’eux. Un portefeuille de brevets peut alors renseigner sur la capacité de l’entreprise à produire et organiser de l’innovation.
D’autres travaux invitent pourtant à ne pas réduire le brevet à un simple « signal de qualité ». Une étude menée auprès de 187 investisseurs européens et américains montre que les brevets comptent bien dans leurs décisions, mais notamment pour ce qu’ils sont juridiquement : des droits susceptibles de protéger une position concurrentielle. Les alliances de recherche et l’expérience de l’équipe semblent, elles, jouer davantage le rôle de signaux sur la qualité technologique du projet. (ScienceDirect)
Le brevet n’est donc ni un trophée ni une certification technologique. Il constitue un actif dont la valeur dépend de ce qu’il protège, de la manière dont il est détenu et de son articulation avec le projet économique.
Ce que la due diligence cherche réellement à vérifier
Lors d’une due diligence, l’investisseur ou le spécialiste mandaté par celui-ci ne se contente pas de compter les brevets. Trois dimensions sont examinées :
- la réalité du portefeuille,
- les risques qui lui sont associés
- et la pertinence de la stratégie de propriété intellectuelle.
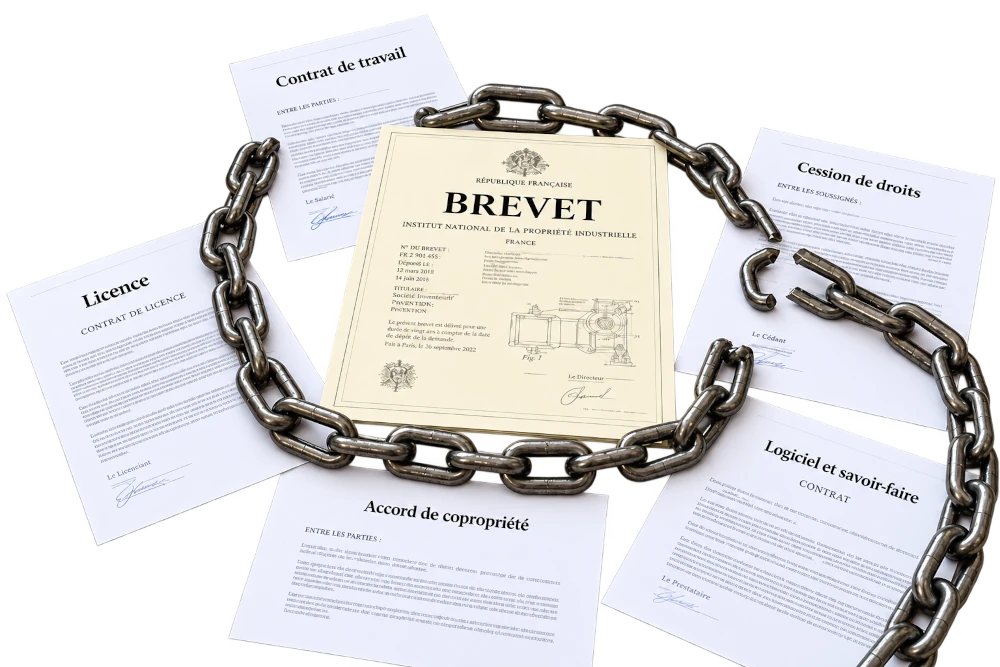
La première question est presque triviale, mais peut être redoutable : l’entreprise possède-t-elle réellement les actifs qu’elle affirme posséder ? Le support cite un cas où un brevet avait bien été déposé au nom de la société, mais où les fondateurs, non salariés et sans contrat approprié de cession, pouvaient encore revendiquer des droits sur l’invention. L’un des fondateurs avait entre-temps quitté l’entreprise dans de mauvaises conditions. La difficulté révélée par la due diligence a conduit l’investisseur à renoncer à l’opération. Ce type de situation montre pourquoi la chaîne de propriété compte autant que le titre lui-même : contrats de travail, cessions de droits, accords avec les partenaires de recherche, licences, copropriété, droits sur les logiciels ou le savoir-faire.
La deuxième question concerne l’efficacité réelle de la protection. Un brevet toujours en vigueur mais portant sur une technologie abandonnée n’apporte pas grand-chose. Inversement, une entreprise peut avoir fait évoluer son produit sans adapter son portefeuille. L’un des exemples présentés concernait ainsi une société médicale dans laquelle un fonds souhaitait notamment investir pour son activité d’intelligence artificielle. L’audit a montré que le portefeuille de brevets portait essentiellement sur d’autres technologies. L’investissement a finalement eu lieu, mais cette incohérence a naturellement suscité des questions.
Même problème géographiquement. Une entreprise dont le business plan prévoit une forte implantation américaine mais dont la protection ne couvre pas les États-Unis devra expliquer ce décalage. La PI devient ici une manière très concrète de tester la cohérence du récit stratégique.
Pour une deeptech issue d’un laboratoire, la copropriété n’est pas nécessairement un problème
Le sujet mérite une attention particulière dans les projets issus de la recherche publique.
Les indicateurs sont en cours d’actualisation. L’annuaire reste accessible.
Beaucoup de start-up deeptech commencent avec une technologie détenue par un établissement public, une licence exclusive ou des brevets en copropriété avec un laboratoire. Ce type de montage peut parfois inquiéter les fondateurs à l’approche d’une levée : l’investisseur exigera-t-il que tout appartienne directement à la société ?
La réponse donnée pendant le webinaire était plutôt nuancée. Une PI académique ou une copropriété avec un laboratoire n’est pas considérée en soi comme un « red flag ». Les investisseurs connaissent bien ce type de situation. En revanche, ils examineront attentivement le contrat : durée de la licence, droits d’exploitation, répartition des droits en copropriété et possibilité pour l’entreprise de poursuivre sa feuille de route sans dépendance excessive au partenaire académique.
C’est un point que l’on rencontre régulièrement dans la valorisation de la recherche. Au démarrage, la dépendance à une brique technologique académique est parfaitement logique. Quelques années plus tard, la société doit être capable de montrer qu’elle développe également sa propre capacité d’innovation : nouvelles inventions, savoir-faire industriel, logiciel, données, brevets d’amélioration, procédés de production.
Ce n’est donc pas la provenance académique de la PI qui pose problème. C’est l’absence progressive d’autonomie technologique.
La PI ne se résume d’ailleurs pas aux brevets
Le webinaire insistait aussi sur un travers fréquent : concentrer toute la discussion sur les brevets alors que l’entreprise possède souvent d’autres actifs déterminants. Logiciels, marques, dessins et modèles, bases de données, contrats, secret et savoir-faire peuvent compléter ou parfois remplacer la protection par brevet. Le support parle à juste titre d’une approche « à 360° ».
Cette approche est particulièrement importante lorsqu’une partie de l’avantage concurrentiel repose sur des procédés difficiles à reproduire, des paramètres expérimentaux, des jeux de données, une méthode de fabrication ou une connaissance accumulée qui n’a aucune raison d’être publiée dans un brevet. L’absence de dépôt n’est donc pas nécessairement une faiblesse. En revanche, elle doit résulter d’un choix.
Une entreprise capable d’expliquer qu’elle conserve volontairement tel procédé sous secret, qu’elle a identifié les personnes qui y ont accès, contractualisé la confidentialité et organisé sa traçabilité présentera une situation très différente de celle qui répond simplement : « nous n’avons rien déposé ». En matière de PI, un choix argumenté est beaucoup plus rassurant qu’une absence de choix.
Préparer la propriété intellectuelle avant de préparer la data room
Il y a enfin une question de calendrier.
Il faut disposer d’un « dossier PI » structuré, utilisable en interne mais également transmissible aux investisseurs. Il doit expliquer le portefeuille existant, les décisions prises, les actifs non brevetés, les territoires choisis et leur cohérence avec la stratégie de l’entreprise. Il est nécessaire d’inscrire cette gestion dans le temps et d’éviter le « stop & go » consistant à s’intéresser à la PI uniquement quelques semaines avant une levée. Ce point paraît élémentaire, mais il change beaucoup de choses. Certaines anomalies peuvent être corrigées rapidement. D’autres nécessitent la signature d’un ancien salarié, d’un cofondateur, d’un laboratoire ou d’un partenaire industriel. À trois semaines du closing, la marge de manœuvre devient faible.
Les coûts peuvent par ailleurs être anticipés. Une stratégie internationale de brevets produit des pics de dépenses à certaines étapes, mais ceux-ci sont largement prévisibles. La question est donc moins de savoir si la PI « coûte cher » que de savoir où et quand il est pertinent d’investir.
Pour les PME et start-up qui ont besoin de structurer cette démarche, plusieurs dispositifs existent. Le Diag Stratégie Propriété Intellectuelle de Bpifrance finance actuellement 50 % d’une prestation comprise entre 3 000 et 10 000 euros HT, destinée notamment à inventorier, structurer et valoriser les actifs immatériels de l’entreprise. L’INPI propose de son côté le Pass PI, qui peut prendre en charge 50 % de prestations telles qu’une étude de brevetabilité, de liberté d’exploitation, de cartographie brevets ou de sécurisation contractuelle, dans la limite des plafonds prévus par le dispositif. (INPI)
Ces aides ont d’ailleurs toute leur place dans une recherche plus générale de financement d’un projet d’innovation : avant une levée, un passage par le Guide des aides publiques des Cahiers de l’Innovation peut permettre d’identifier les soutiens non dilutifs mobilisables pour financer une partie de ces travaux.
Ce qu’il faut retenir
La relation entre propriété intellectuelle et levée de fonds ne peut pas être résumée par « plus de brevets égale meilleure valorisation ». Les données disponibles montrent bien une association entre portefeuille de brevets et accès au financement, et certains travaux académiques trouvent même des effets significatifs de l’obtention d’un brevet sur le financement et la croissance ultérieure des start-up. Farre-Mensa, Hegde et Ljungqvist observent ainsi, à partir d’une méthode quasi expérimentale sur des demandes américaines, que l’obtention d’un premier brevet facilite ensuite l’accès au capital-risque, au financement bancaire et aux marchés financiers.
Mais pour une entreprise qui prépare concrètement une levée, l’enjeu se situe ailleurs : pouvoir démontrer que ses actifs sont réellement maîtrisés, qu’ils protègent ce qui fait sa valeur, qu’ils couvrent les marchés auxquels elle prétend accéder et qu’ils évoluent avec sa technologie. La propriété intellectuelle devient alors moins une collection de titres qu’une trace visible de la manière dont l’entreprise organise, protège et rend exploitable son innovation. C’est précisément pour cette raison qu’elle intéresse les investisseurs.
Ressources
Nicolas Hautier
Associé gérant · Conseil en Propriété industrielle · European Patent Attorney
Nice, Provence-Alpes-Côte d’Azur, France
HAUTIER IP
Centre d’Études Internationales de la Propriété Intellectuelle



Laisser un commentaire
Vous devez vous connecter pour publier un commentaire.